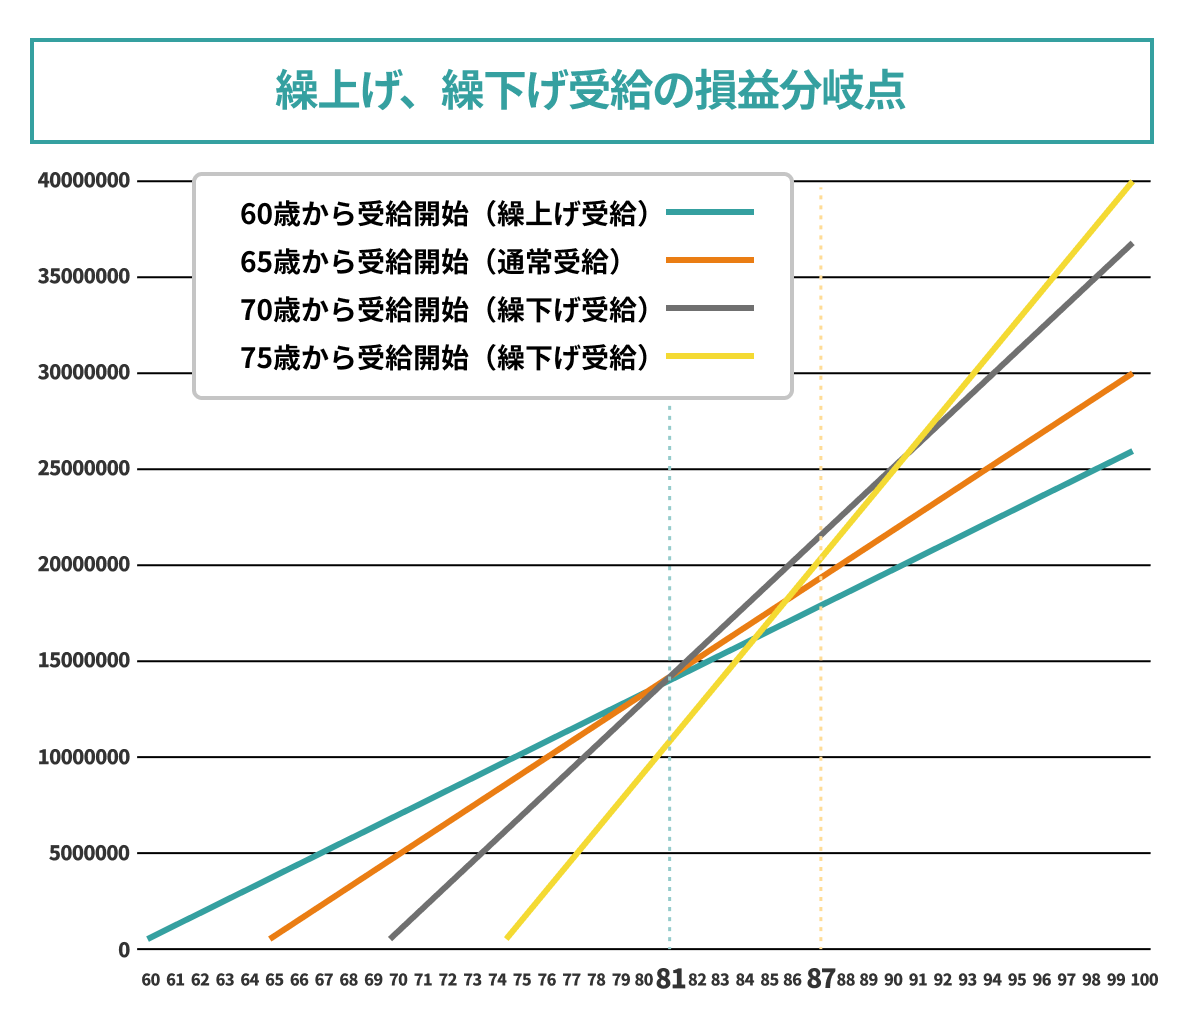
定年退職を迎えるタイミングで「年金を60歳から前倒しで受け取りたい」と考える人は少なくありません。公的年金は原則65歳からの受給ですが、希望すれば60歳から受給できる「繰上げ受給」の制度が存在します。退職後の生活資金を補う魅力的な選択肢に見える一方、一度請求すると一生涯にわたって受給額が削られ続ける厳しい制約も待ち受けています。
物価高が家計を直撃する2026年現在、年金財政や受給開始年齢を巡る議論は一段と熱を帯びています。「早くもらわなければ損をする」という焦燥感と、「減額されたら老後破綻するのではないか」という不安の狭間で、多くのシニア世代が頭を抱えているのが実情です。本稿では、制度の数字上のカラクリから手取り額の実態、見落とされがちな重大リスクまで、徹底的に解剖していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳受給の減額率は最大24%で一生固定され、額面上の損益分岐点は「80歳10ヶ月」に存在する。
- 要点2:障害年金の請求権喪失や在職老齢年金による支給停止など、金銭以外の取り返しのつかないデメリットが潜む。
- 要点3:税金・社会保険料を差し引いた「手取り額」で計算すると損益分岐点は82〜84歳前後に延びるため、健康状態と資産状況に応じた個別判断が不可欠である。
【真相検証】60歳受給は本当に大損か?損益分岐点「80歳10ヶ月」の壁

「60歳で年金をもらい始めると大損する」という言説はネット上でも広く飛び交っています。この真偽を確かめるには、制度改正後の正確な減額率と、受給総額が逆転する年齢、すなわち「損益分岐点」を冷静に割り出す必要があります。
2022年4月の法改正以降、繰上げ受給による減額率は月あたり0.4%(改正前は0.5%)に引き下げられました。60歳0ヶ月で受給を開始した場合、65歳までの60ヶ月分を繰り上げる計算となり、減額率は最大24.0%(0.4%×60ヶ月)に達します。この減額率は、65歳を迎えても、70歳、80歳になっても元に戻ることはなく、生涯にわたって引き下げられた金額が支給され続けます。
では、何歳まで生きると「65歳から受給した方が得だった」という逆転現象が起きるのでしょうか。65歳時点の本来の年金額を100とした場合、60歳受給者は毎年76を受け取ることになります。
60歳から65歳までの5年間で、60歳受給者が先行して受け取る総額は「76 × 5年 = 380」です。一方、65歳から受給する人は毎年100を受け取るため、その差は年間24(100 - 76)ずつ縮まっていきます。先行して受け取った380の貯金を年間24の差額で割ると、約15.83年、つまり15年10ヶ月となります。65歳に15年10ヶ月を加算した80歳10ヶ月こそが、額面ベースにおける絶対的な損益分岐点です。
厚生労働省の統計によると、日本人男性の平均寿命は約81歳、女性は約87歳に達しています。平均寿命まで生きると仮定した場合、男性は分岐点とほぼ同水準、女性に至っては高確率で「65歳受給の方が総額で上回る」計算になります。この試算こそが、「60歳受給は大損」と言われる最大の根拠です。
知らないと後戻りできない「繰上げ受給」4つの致命的デメリット

減額率24%という数字ばかりに目を奪われがちですが、繰上げ受給の真の怖さは、一度申請すると二度と取り消しができない不可逆性と、付随する諸制度の権利喪失にあります。後から「知らなかった」と悔やんでも、年金事務所で決定を覆すことは一切できません。
第一のデメリットは、障害基礎年金を受け取れなくなるリスクです。障害年金は原則として「65歳に達する前日」または「老齢年金の受給権を取得する前」に初病日や障害状態がある場合に手厚く支給されます。しかし、繰上げ請求を行うと、法律上「65歳に達した」とみなされるため、請求後に重い病気や事故で障害等級に該当する状態になっても、事後重症による障害基礎年金を請求する権利を失います。万が一のセーフティネットを自ら切り捨てる行為になりかねません。
第二に、遺族年金との併給制限が挙げられます。仮に60歳から繰上げ受給を選択した人が65歳未満で配偶者を亡くした場合、自身の老齢年金と配偶者の遺族厚生年金を両方受け取ることはできず、どちらか一方を選択しなければなりません。また、夫を亡くした妻に支給される「寡婦年金」も、妻が自身の老齢基礎年金を繰上げ請求した時点で受給権が失権します。
第三に、国民年金の任意加入ができなくなる点です。過去に保険料の未納期間がある人や、満額受給を目指して60歳以降に任意加入を希望していても、繰上げ請求を行うとその時点で任意加入の権利が消滅します。
第四に、繰下げ受給への路線変更が一切不可能になる点です。年金を増やして受け取る繰下げ受給は、繰上げ請求書を提出した瞬間に選択肢から完全に消滅します。人生の後半戦で資金計画を見直そうとしても、手足を縛られた状態が続くことになります。
【手取りシミュレーション】額面と手取りのギャップ|税金と社会保険料のリアル

「80歳10ヶ月を超えると損をする」という損益分岐点には、見落とされがちな落とし穴があります。それは税金と社会保険料の控除を考慮していない「額面上の計算」である点です。年金から天引きされる公的負担を考慮すると、損益分岐点は意外な動きを見せます。
日本の年金収入には、所得税、住民税、国民健康保険料(または後期高齢者医療保険料)、介護保険料が課されます。これらの負担額は「所得の多寡」に応じて累進的に増加します。つまり、受給額が多い人ほど税率や保険料率が高くなり、受給額が少ない人ほど負担が軽くなる仕組みです。
夫婦2人世帯(元会社員の夫と専業主婦の妻)のモデルケースで、65歳受給時の年金額を年220万円(夫)とした場合の手取りシミュレーションを検証してみます。
65歳から受給する場合、年金額220万円に対して税金や社会保険料が年間約30万〜35万円差し引かれ、実際の手取り額は約185万〜190万円程度(手取り率約85%)まで落ち込みます。一方、60歳から24%減額されて約167万円を受給する場合、所得控除の範囲に収まりやすくなるため、税・社会保険料の負担は年間約12万〜15万円程度に抑えられ、手取り額は約152万〜155万円(手取り率約91%)にとどまります。
額面上の年金額差は年間約53万円ありますが、実際の手取り差は約35万〜38万円まで縮まります。この手取り圧縮効果を織り込んで損益分岐点を再試算すると、分岐点は額面の80歳10ヶ月から後ろへ倒れ、およそ82歳〜84歳前後まで延びることになります。額面だけを見て「80歳で逆転するから損だ」と決めつけるのは、家計の現場を知らない早合点と言わざるを得ません。
働きながら受給する「在職老齢年金」の落とし穴と2026年最新制度改正
60歳以降も再雇用や嘱託社員、あるいはフリーランスとして働き続けるシニアにとって、絶対に避けて通れないのが在職老齢年金制度の存在です。給料と年金を両輪にして手取りを増やそうと皮算用していても、制度の壁に阻まれて年金が強制的にカットされるケースが後を絶ちません。
在職老齢年金とは、厚生年金に加入しながら働くシニアの「賃金(賞与含む月額換算額)」と「老齢厚生年金の月額」の合計が一定基準を超えた場合、年金の一部または全額が支給停止となる仕組みです。2024年度から2025年度にかけて支給停止調整額は月額50万円に引き上げられており、2026年現在もこの枠組みが維持されていますが、制度改正を巡る議論は激しさを増しています。
ここで極めて注意が必要なのが、「繰上げ受給で減額された厚生年金」であっても、在職老齢年金の計算式が冷酷に適用される点です。例えば、基準額を超えて年金が月5万円支給停止になった場合、その停止された年金は将来にわたって補填されることはありません。せっかく生涯減額ペナルティを受け入れてまで前倒し受給を選んだにもかかわらず、給与収入があるがゆえに受給額をさらに削られるという「二重の減額地獄」に陥るリスクがあります。
政府内では高齢者の就労意欲を阻害しないよう、在職老齢年金の基準額をさらに引き上げる、あるいは撤廃する案が議論され続けていますが、高所得層への優遇批判も根強く、予断を許さない状況が続いています。60歳以降もフルタイムに近い形で働く意志があるなら、繰上げ受給の請求書を出す前に、会社からの支給見込み額と年金の合算値を正確に割り出すことが不可欠です。
「もらって後悔した人」「得した人」の決定的な違いとネットのリアルな声
SNSやシニア向けコミュニティでは、繰上げ受給を巡る生々しい体験談が日々投稿されています。そこから浮かび上がるのは、「成功者」と「後悔者」の間にある明確な行動様式と人生観の乖離です。
ネット上に溢れる「繰上げ受給で後悔した」という声の代表例がこちらです。
「60歳で退職金と年金をもらい始めて気楽に過ごしていたが、70歳を過ぎて足腰が弱り、物価高も重なって生活が苦しくなった。削られた月4万円の差が生涯続く精神的プレッシャーは想像以上だった」(72歳男性・元メーカー勤務)
「62歳で脳梗塞を患い、後遺症が残った。障害厚生年金を頼ろうとしたが、繰上げ受給をしていたため事後重症の基礎年金が下りず、家計が破綻寸前に追い込まれた」(66歳男性・元運送業)
彼らに共通しているのは、「元気な時期の資金繰り」だけを考え、「病気や加齢で働けなくなった80代以降のリスク」を過小評価していた点です。
対照的に、「60歳からもらって大正解だった」と胸を張る層も確実に存在します。
「60歳で住宅ローンを一括完済し、余剰資金をすべて趣味のキャンピングカー旅行に注ぎ込んだ。体力が満ち溢れている60代前半に最高の思い出を作れた。80代になってからお金をたくさんもらっても、身体が動かなければ意味がない」(65歳男性・自営業)
「親族がみな短命な家系。健康診断で数値も思わしくなかったため、迷わず60歳受給を選んだ。毎月確実にキャッシュが入る安心感は何物にも代えがたい」(63歳女性・パート)
損得勘定の勝敗を分けるのは、単なる寿命の長さではありません。「健康寿命」の残存期間に対する明確な見極めと、資産の使い道に対する確固たる哲学があるかどうかが、後悔と納得の分岐点になっています。
繰下げ受給(最大84%増)との徹底比較|あなたが選ぶべき受給開始時期
年金の受け取り時期には、前倒しにする「繰上げ」だけでなく、後ろ倒しにして年金額を劇的に増やす「繰下げ受給」という強力な対立軸が存在します。60歳受給を検討するなら、この両極端な選択肢を同一のテーブルに並べて比較しなければ、客観的な判断は下せません。
繰下げ受給は、65歳以降1ヶ月遅らせるごとに月0.7%ずつ年金額が増加します。上限である75歳まで受給を遅らせた場合、増額率は実に最大84.0%(0.7%×120ヶ月)に達します。
| 区分 | 受給開始年齢 | 増減率 | 受給額目安(年200万円基準) | 損益分岐点の目安 |
|---|---|---|---|---|
| 最大繰上げ | 60歳0ヶ月 | -24.0% | 約152万円 | 80歳10ヶ月(以降は65歳受給が得) |
| 原則受給 | 65歳0ヶ月 | ±0% | 200万円 | 基準点 |
| 繰下げ受給 | 70歳0ヶ月 | +42.0% | 284万円 | 81歳11ヶ月(以降は70歳受給が得) |
| 最大繰下げ | 75歳0ヶ月 | +84.0% | 368万円 | 86歳11ヶ月(以降は75歳受給が得) |
年金額を一生涯で最も多く受け取れる可能性が高いのは、90歳以上の長寿を全うした場合の繰下げ受給です。一方で、繰下げ期間中に十分な生活資金がなければ、貯蓄を急激に取り崩す恐怖と戦わなければなりません。
自身がどちらの属性に当てはまるかを見極める基準は明快です。「手元資金が枯渇しており、働く当てがない、あるいは健康に重大な懸念がある人」は繰上げ受給の検討余地があります。反対に、「65歳以降も十分な勤労収入がある、あるいは数年分の生活防衛資金を蓄えている人」は、原則受給または繰下げ受給を選び、人生後半の長寿リスクに備えるのが合理的な防衛策となります。
【ステップ解説】60歳からの年金受給手続きと後悔を防ぐセルフチェック
ここまでのリスクと構造を理解した上で、なお60歳からの受給を決断する場合、手続きの現場でつまずかないための確実な事前準備が求められます。年金の手続きは書類1枚の不備で受給開始が数ヶ月遅れることもあるため、入念な手順確認が欠かせません。
手続きの流れは以下の3ステップで進行します。
ステップ1:年金事務所での対面シミュレーションと試算
受給権が発生する60歳の誕生日の前日以降、全国の年金事務所で相談が可能です。必ず事前に「ねんきんダイヤル」で予約を取り、担当員と対面で「24%減額後の実際の受給見込み額」「在職老齢年金に該当するか否か」「加給年金の有無」を1円単位で試算してもらいます。自宅に届く「ねんきん定期便」の数字を鵜呑みにしてはいけません。
ステップ2:必要書類の収集と確認
請求手続きには、年金手帳(または基礎年金番号通知書)、戸籍謄本(加給年金対象者がいる場合など)、本人名義の預金通帳、マイナンバーカード(または住民票)などが必要です。配偶者の年金加入状況によって揃える書類が異なるため、ステップ1の窓口で提示されたチェックシートに沿って過不足なく集めます。
ステップ3:「老齢給付裁定請求書」の提出
書類が整ったら、年金事務所または街角の年金相談センターへ直接提出します。窓口では「繰上げ受給に伴う減額ペナルティや権利喪失に関する同意書」への署名を必ず求められます。このサインを行った瞬間、いかなる理由があろうとも後戻りはできません。
請求書を提出する前に、以下のセルフチェックリストで最後の自問自答を行ってください。
- 現時点で持病や重篤な疾患を抱えておらず、障害年金を請求する可能性はないか?
- 65歳までの5年間に得られる給与と合算しても、年金が支給停止にならないか?
- 配偶者に先立たれた場合の遺族年金の受給制限を理解しているか?
- 85歳を過ぎて預貯金が目減りした際、24%削られた年金だけで暮らしていけるか?
すべての項目に納得のいく根拠を持てない限り、安易に請求書へ押印することは避けるべきです。
【60歳からの年金受給】に関するよくある質問(FAQ)
Q1:60歳で繰上げ受給の手続きをした後、病気が悪化したら障害年金に切り替えられますか?
A1:原則として切り替えはできません。繰上げ請求を行った時点で法律上「65歳に達した」とみなされるため、繰上げ請求後に初診日がある病気やケガはもちろん、請求前から患っていた病気が重症化した場合(事後重症)であっても、障害基礎年金を請求する権利は失われます。健康状態に少しでも不安がある場合は、主治医と相談し、障害年金の該当可能性がないか慎重に確認してから判断してください。
Q2:夫が60歳から繰上げ受給をしている途中で亡くなった場合、妻が受け取る遺族年金も減額されますか?
A2:妻が受け取る遺族厚生年金そのものは減額されません。遺族厚生年金は、亡くなった夫の「本来の年金額(65歳時点で受け取るはずだった報酬比例部分)」の4分の3を基準として算出されます。夫が生前に繰上げ受給によって24%減額されていたとしても、その減額ペナルティが妻の遺族年金の基本計算に引き継がれることはありません。ただし、夫が老齢基礎年金を繰り上げていた場合、妻への寡婦年金は支給されなくなるため注意が必要です。
Q3:繰上げ受給を一度始めたら、途中で受給を停止して65歳や70歳から受け取り直すことはできますか?
A3:一切できません。繰上げ受給は法律に基づく終身の選択であり、受給の取り消しや一時停止、受給開始時期の再設定などは制度上認められていません。途中でまとまった遺産が入った、あるいは再就職して年金が不要になったとしても、減額された年金額が死ぬまで適用され続けます。
まとめ:今後の展望と後悔しない受給判断のポイント
60歳からの年金受給は、現役時代の早期リタイアを実現し、身体が自由に動くうちに資金を活用できるという明確な果実をもたらします。しかしその代償として支払う「最大24%の生涯減額」「障害年金の請求権喪失」「取り消し不可の拘束力」という代償は、決して軽いものではありません。
人生100年時代を迎え、少子高齢化に伴うマクロ経済スライドの適用や支給開始年齢のさらなる引き上げ議論が続く日本において、公的年金は「生涯途切れない唯一の終身保険」としての価値を高めています。目先の5年間の生活費欲しさに焦って飛びつくのではなく、自身の保有資産、60歳以降の就労環境、そして健康状態と家族構成を総合的に見極めた上で、冷静かつ戦略的に受け取り時期を選択することが求められます。 (出典: 60 歳 から 年金 受給(Yahoo!ニュース))
