かつて日本を代表する総合電機メーカーとして君臨した東芝。白物家電から最先端の半導体、社会インフラを支える原子力発電まで幅広く手がけたこの名門が、2023年12月に74年におよぶ上場企業としての歴史に幕を下ろしました。世界的なメガテック企業へと飛躍する技術力を持ちながら、なぜ解体と非公開化への道を転がり落ちてしまったのか――。その崩壊の引き金を引いたのが、2015年に白日のもとに晒された「巨額不正会計問題」です。
日本産業パートナーズ(JIP)傘下での構造改革が進む現在(2026年)においても、東芝の蹉跌は単なる一企業の失態にとどまらず、日本型コーポレートガバナンスの構造的欠陥を示す最大の教科書として語り継がれています。名門企業を蝕んだ不正の手口、歴代経営陣による歪んだ圧力、そして上場廃止へと直結した泥沼の連鎖について、その全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2015年に発覚した東芝の不正会計は、累計2200億円超の利益を水増しし、歴代3代の社長が一斉辞任する前代未聞のスキャンダルに発展した。
- 要点2:「チャレンジ」と称した達成不可能な必達目標の強要や、「工事進行基準の悪用」「パソコン部品のバイセル取引」など、現場を追い詰めた組織的隠蔽が常態化していた。
- 要点3:不正会計の隠蔽が原発子会社ウエスチングハウス(WH)の巨額損失へと波及し、債務超過回避のために受け入れたアクティビストとの泥沼抗争を経て、2023年の上場廃止へと直結した。
【発端と概要】東芝の巨額不正会計はなぜ起きたのか?問題の全貌をわかりやすく解説

東芝の不正会計問題が世に出る契機となったのは、2015年初頭に行われた証券取引等監視委員会(SESC)への内部告発でした。監視委員会が特別検査に踏み切ったことで疑惑が表面化し、東芝は同年4月に特別調査委員会を設置。事態の深刻さを受けて外部の弁護士や公認会計士で構成される「第三者委員会」が立ち上げられ、本格的な調査が始まりました。
同年7月に公表された第三者委員会の報告書は、日本経済界に計り知れない衝撃を与えます。2008年度から2014年度第3四半期までの約7年間にわたり、意図的にかさ上げされた税引前利益の総額は累計2248億円に達していました。
この不正の本質は、財務担当者の個人的な着服や単純なミスではありません。経営トップから現場の担当者に至るまで、全社的な同調圧力の中で「損失を隠し、架空の利益を前倒しで作り出す」という組織ぐるみの会計操作が日常業務として埋め込まれていた点にあります。世界に誇る技術集団であった東芝が、数字の辻褄合わせに奔走する虚構の企業へと変貌していた事実が暴かれた瞬間でした。
「チャレンジ」という名の絶対命令|粉飾決算の手口と実態

東芝社内において、不正を駆動させる合言葉となっていたのが「チャレンジ」と呼ばれるプレッシャーでした。言葉本来の意味である「前向きな挑戦」とは程遠く、実態は四半期末の数日前や当月に、経営トップが事業部長らに対して突きつける「絶対に達成すべき必達目標」でした。
社長が出席する月例の業績報告会(社長月例)では、「目標未達は恥ずべきこと」「この数字が出ないなら死んでも死にきれない」といった罵声が飛び交い、達成不可能な数字の上積みが命じられました。追い詰められた事業部門は、翌期以降の業績を犠牲にする会計操作に手を染めることになります。代表的な手口は以下の通りです。
① 工事進行基準の悪用(インフラ・プラント事業)
発電所などの大型工事では、進捗度合いに応じて売上と原価を計上する「工事進行基準」が採用されます。東芝では、案件の工期遅延などで将来的に巨額の追加費用(損失)が発生することが明白であるにもかかわらず、見積原価の増額計上を先送りしました。本来なら「工事損失引当金」を積まなければならない場面で、損失を隠蔽して黒字を装い続けたのです。
② バイセル取引を利用した利益のかさ上げ(パソコン事業)
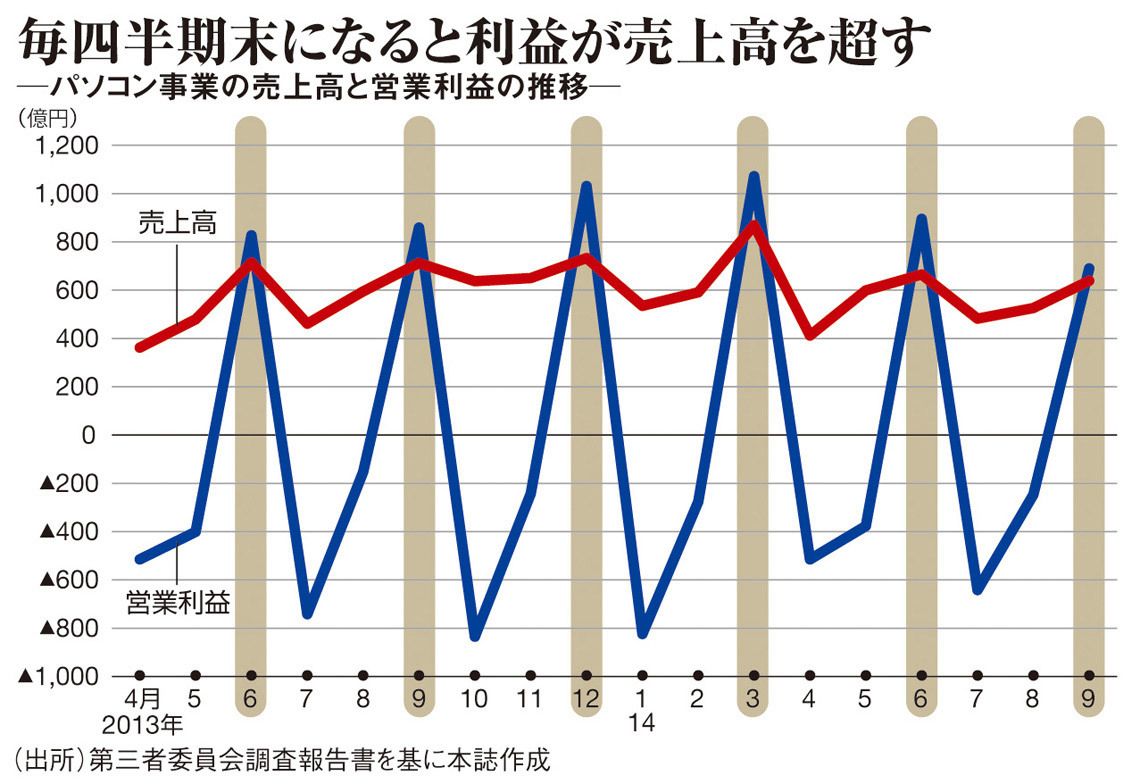
製造を委託する台湾のODM企業に対し、東芝が調達した部品を正規価格より意図的に大幅に高い価格で転売(バイ)。その時点で発生する部品の売却益を「当期の利益」として計上しました。しかし、完成したパソコンを買い戻す(セル)際には、その部品代が上乗せされた高値で買い取る必要があるため、後の期に大きな損失となって跳ね返ります。この損失を穴埋めするため、さらに大量の部品を高値で押し出すという自転車操業に陥りました。
③ キャリーオーバー(半導体・テレビ事業など)
発生した経費や損失の計上を翌四半期以降に先送りする一方で、次期以降の売上を前倒しで計上する手法です。これにより一時的に当期の見かけ上の数字は取り繕えますが、翌期にはさらに重い負担となってのしかかり、雪だるま式に不正の規模が膨らんでいきました。
西田・佐々木・田中氏|歴代3社長の辞任理由とコーポレートガバナンス不全

2015年7月21日、記者会見場に並んだ歴代3社長(西田厚聰氏、佐々木則夫氏、田中久雄氏)が深々と頭を下げ、揃って辞任を発表しました。日本を代表する名門企業において、現職社長と相談役・副会長に退いていた元社長2人が同時に引責辞任に追い込まれた光景は、戦後日本の上場企業史に残る異常事態でした。
辞任の決定打となったのは、第三者委員会から「経営トップを含む組織的な関与」を認定されたことです。3氏の辞任の背景には、経営陣同士の深刻な確執と派閥争いがありました。
パソコン事業を牽引して名を馳せた西田氏が社長を退いた後、後継に据えたのが原発事業出身の佐々木氏でした。しかし、リーマン・ショックの直撃や2011年の東日本大震災に伴う原発逆風の中で業績が低迷すると、会長となった西田氏と社長の佐々木氏の関係は決定的に悪化。経営会議の席上で互いを公然と罵倒し合う冷戦状態へ突入しました。その後、両者の緩衝材として社長に就任したのが田中氏でしたが、歪んだ力関係は解消されず、前任者たちを意識するあまり「業績の悪化を絶対に認められない」という強迫観念が各期末の「チャレンジ」へと直結していきました。
当時、東芝はいち早く社外取締役を導入し、委員会等設置会社(現・指名委員会等設置会社)へと移行していたことから、「日本におけるコーポレートガバナンスの優等生」と持て囃されていました。しかし実態は、社外取締役が経営トップの暴走や確執を止めることはできず、内部通報制度も完全に形骸化していました。形だけの制度設計では不正を防げないという、ガバナンス不全の典型例を露呈させたのです。
新日本監査法人の責任と金融庁の処分|見逃されたサイン
不正会計の矛先は、企業の財務書類をチェックすべき立場にあった外部監査人にも向けられました。長年にわたり東芝の会計監査を担当していたのは、国内最大手の一角である新日本監査法人(現・EY新日本有限責任監査法人)でした。
2008年度から7年にもわたって2000億円超の不正が見逃され続けた背景には、監査側と東芝との力関係や「慣れ」による油断がありました。東芝は巨額の監査報酬を支払う超大口クライアントであり、現場の監査チームには名門企業への過度な信用が存在していました。パソコン事業のバイセル取引など、明らかに不自然な取引スキームに対して疑問を抱く機会はあったものの、東芝側の強硬な説明を覆す踏み込んだ追及はなされませんでした。
金融庁は2015年12月、新日本監査法人に対し、契約の新規受託に関する3カ月の業務停止処分と、約21億円の課徴金納付命令という前代未聞の重処分を下しました。さらに、歴代の関与社員(公認会計士)に対する処分も行われました。この処分は監査業界全体に地殻変動を起こし、日本の公認会計士による企業監査の姿勢が極めて厳格化する契機となりました。
米ウエスチングハウス巨額損失から上場廃止へ|崩壊の決定的な連鎖
不正会計の発覚は、東芝にとって悲劇の序章に過ぎませんでした。傷ついた財務基盤にとどめを刺したのが、2006年に巨額投資で買収していた米国の原子力エンジニアリング大手、ウエスチングハウス(WH)の破綻です。
不正会計によって本業の実態利益が削られていた東芝は、原発事業の成長に社運を賭けていました。しかし、2011年の福島第一原発事故以降、世界的に原発の安全基準が引き上げられ、米国で進めていた原発建設プロジェクトの工事費用が天文学的な規模で膨張。さらに2015年末、WHが米国の原発建設会社CB&Iストーン&ウェブスターを買収したことで、巨額の追加損失リスクを丸抱えすることになります。
会計不正の追及によって甘い損失見積もりが許されなくなった東芝は、2017年3月期、WH関連で7000億円を超える巨額損失の計上を余儀なくされました。WHは米連邦破産法第11条(日本の民事再生法に相当)を申請。これにより東芝は債務超過に転落し、東京証券取引所の手続き上、2期連続で債務超過が続けば上場廃止という崖っぷちに追い詰められました。
ここから東芝の命運を分ける致命的な決断が下されます。上場廃止を回避するため、稼ぎ頭だった虎の子の半導体メモリ事業(現・キオクシア)の売却を進める一方、2017年末に海外のアクティビスト(物言う株主)を引受先とする約6000億円の大規模な第三者割当増資を実施したのです。
この増資により債務超過は辛うじて解消され、上場は維持されました。しかし、議決権の多くを握った海外ファンド勢は、巨額の株主還元や役員の刷新、事業の切り売りを激しく要求。社内は経営陣派と株主派、さらには経済産業省を巻き込んだ激しい内紛の泥沼へと沈んでいきました。経営方針は定まらず、企業価値の毀損が続いた結果、外部の資本によって株式をすべて買い取らせて非公開化する以外に収拾がつかない状況へと追い込まれました。
そして2023年12月20日、日本産業パートナーズ(JIP)をはじめとする国内連合によるTOB(株式公開買付)が成立し、東芝は74年間守り続けた株式上場の歴史に幕を閉じました。発端となった2015年の不正会計から8年、名門企業の看板は完全に解体されたのです。
【年表で振り返る】東芝の不正会計から非公開化に至る激動の軌跡
東芝が名門の座から転落し、株式市場を去るまでの経緯を時系列で整理します。数々の選択の誤りが一本の線として繋がっていたことがよく分かります。
| 年月 | 出来事 |
|---|---|
| 2006年10月 | 米原発大手ウエスチングハウス(WH)を約6600億円で買収(西田体制)。 |
| 2008年〜 | リーマン・ショックを機に、社内で「チャレンジ」と称する利益かさ上げが常態化。 |
| 2015年2月 | 証券取引等監視委員会が東芝の会計処理に関する内部告発を受け、特別調査を開始。 |
| 2015年7月 | 第三者委員会が巨額の不正会計(利益水増し)を認定。歴代3社長(西田・佐々木・田中)が辞任。 |
| 2015年12月 | 金融庁が新日本監査法人に対し、業務停止3カ月と約21億円の課徴金処分を下す。 |
| 2017年3月 | 米WHが破産法第11条を申請。東芝は巨額損失を出し債務超過に転落。 |
| 2017年12月 | 上場廃止を回避するため、海外アクティビストらに対して約6000億円の第三者割当増資を実施。 |
| 2018年6月 | 虎の子の半導体事業(現・キオクシア)を米日米韓連合へ売却。 |
| 2021年〜2022年 | アクティビストとの対立が激化。会社分割案の提示と撤回など、経営の迷走が続く。 |
| 2023年12月 | 日本産業パートナーズ(JIP)連合によるTOBが完了し、株式上場廃止。 |
東芝の現在と再建動向|日本産業パートナーズ(JIP)傘下での再起
非公開化から月日が経過した現在(2026年)、東芝は物言う株主たちによる短期的な株価引き上げ要求のノイズから解放され、抜本的な事業構造改革の途上にあります。
主導権を握るのは、国内プライベートエクイティ大手の日本産業パートナーズ(JIP)です。JIP体制下での基本方針は、肥大化し複雑に絡み合っていた多角化路線を整理し、収益性の高い中核事業へリソースを集中投下することです。具体的には、エネルギーインフラ、鉄道・社会システム、パワー半導体、そしてデジタルソリューション(産業向けIoT)の4領域を成長の柱に据えています。
しかし、その再建の道のりは決して平坦ではありません。上場廃止後に打ち出された国内数千人規模の人員削減や重複部門の統合は、社内に痛みを伴いました。かつてのように巨額の株式市場調達に頼ることができない環境下で、いかに現場の研究開発力を維持し、失われたブランド価値と顧客からの信頼を取り戻せるかが、東芝という名門の真の再生を決定づけることになります。
【東芝 不正 会計】に関するよくある質問(FAQ)
Q1:東芝の歴代社長や役員は逮捕されなかったのですか?なぜ刑事責任を問われなかったのですか?
A1:歴代3社長をはじめとする経営陣が逮捕・起訴されることはありませんでした。証券取引等監視委員会は検察当局への刑事告発を視野に調査を進めていましたが、不正会計の手口が「将来発生する費用の見積もり引き延ばし」や「解釈の余地がある会計基準の歪曲」を中心に構成されていたため、法廷で個人の故意(明確な犯罪意思)を立証することが極めて困難であると判断されたためです。ただし民事上の責任は重く追及され、東芝は歴代役員に対して損害賠償請求訴訟を起こし、裁判所から巨額の賠償責任を認定される判決が下されています。
Q2:東芝の事件は「粉飾決算」ではなく「不適切会計」と報じられたのはなぜですか?
A2:当初、東芝側が記者会見や適時開示において意図的に「不適切会計」というソフトな言葉を一貫して用いたため、メディアもその呼称を引用して報じました。しかし、第三者委員会の報告によって組織的な隠蔽と経営陣の関与が暴かれた後は、実態として「粉飾決算」であると社会的に断じられました。言葉の言い換えによって責任を矮小化しようとした東芝の姿勢は、当時強い世論の批判を浴びました。
Q3:上場廃止となった東芝の株が、将来的に再上場する可能性はありますか?
A3:投資ファンドであるJIP傘下での企業価値向上が計画通りに進めば、将来的な再上場(IPO)を目指す方針が掲げられています。投資ファンドは出資した資金を回収して利益を確定させる必要があるため、事業の再編と収益体質の改善を達成した段階で株式市場へ再上場させることが最終的な出口戦略の柱となります。ただし、持続的な黒字化基盤の確立と抜本的な組織風土の刷新が不可欠であり、確固たる数字と信頼の回復が再上場の絶対条件となります。
まとめ:東芝の教訓が問いかける日本企業のガバナンス改革
東芝の不正会計問題から上場廃止に至る一連のドラマは、卓越した技術力を持つ名門企業であっても、ガバナンスが崩壊し、都合の悪い事実を隠蔽する企業風土が根付けば容易に自壊するという冷徹な現実を証明しました。
「チャレンジ」という美名のもとに現場へ無理な数字を強要し、耳の痛い報告を排除した経営陣の姿勢は、結果として原発事業の巨大な損失の発見を遅らせ、上場廃止という最悪の結末を招きました。形式的な社外取締役の設置や制度改革だけでは、組織の不正を防ぐことはできません。
非公開企業として静かに再生を模索する東芝の現在地は、すべての日本企業に対して「数字の裏にある倫理観」と「健全な異論を許容する組織づくり」の大切さを今なお問いかけ続けています。 (出典: 東芝 不正 会計(Yahoo!ニュース))
