20代後半から30歳を迎える節目で、多くの女性が直面するのが「お金」にまつわるリアルな現実です。キャリアの転換期、結婚や出産といったライフスタイルの変化、あるいは一人暮らしの継続など、将来の選択肢が具体味を帯びるなか、「周りの同世代はどれくらい貯めているのだろう」「自分の蓄えは少なすぎるのではないか」と人知れず焦りを募らせるケースは珍しくありません。
公的データやメディアが報じる「平均貯蓄額」の高さに圧倒され、自信を失ってしまう人も多いはずです。しかし、一部の富裕層が極端に数値を押し上げる平均値と、生活者の実感に近い中央値の間には、目を疑うほどの乖離が存在します。本稿では、客観的な統計データを解き明かしながら、30歳女性を取り巻く懐事情の実態と、今日から実行できる現実的な資産形成のアプローチを検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:30代単身女性の貯金額は、平均値(約400万〜500万円)と実態を映す中央値(約100万円)で約4倍もの開きがあります。
- 要点2:30代単身者の約3人に1人が「貯金ゼロ」であり、手取り平均約20万〜22万円に対して一人暮らしの生活費が重くのしかかる構造的要因が存在します。
- 要点3:焦って無理な投資に手を出すのではなく、家計簿アプリによる固定費削減から始め、生活防衛資金を確保した上で新NISAやiDeCoへステップを進めるのが鉄則です。
【現実のリアル】30歳女性の貯金平均と中央値|周りと比べて少ないと焦る前に知るべき真相

「30歳女性の貯金はみんないくらあるのか」という疑問を抱いたとき、まず目にするのが金融機関や民間の統計データです。しかし、ここで目にする数字の扱いには十分な注意を払わなければなりません。
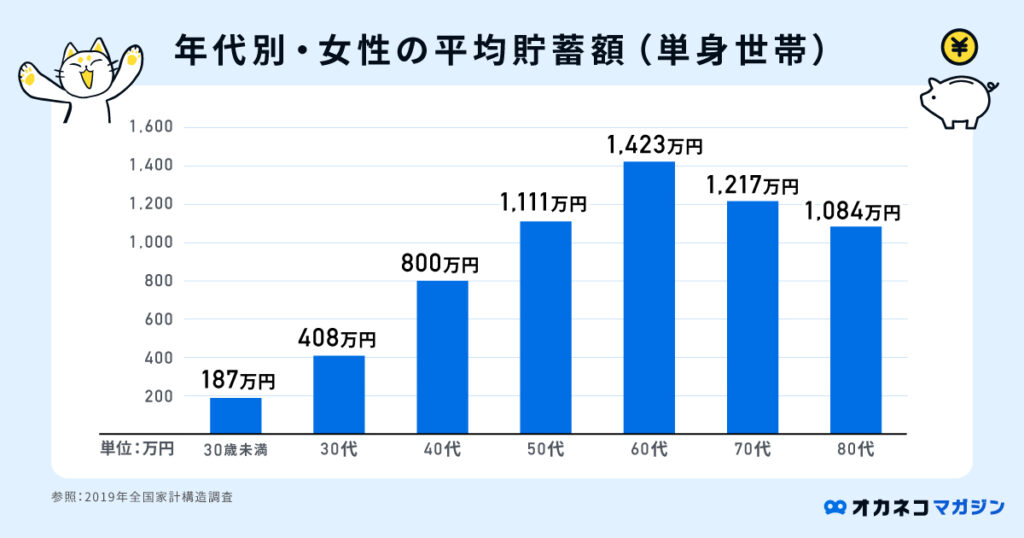
金融広報中央委員会が実施した「家計の金融行動に関する世論調査」の最新傾向を分析すると、30代単身世帯における貯金の平均値は約400万〜500万円前後に達します。この数値を目の当たりにして、「自分は半分どころか100万円も持っていない」とショックを受ける女性は少なくありません。
からくりは統計の算出方法にあります。平均値は、一部の超高所得者や実家暮らしで給与の大半を貯蓄に回せた層が数値を極端に引き上げてしまいます。そこで基準とすべきなのが、数値を小さい順に並べたときに中央に位置する30歳女性の貯金の中央値です。同調査における30代単身世帯の金融資産保有額の中央値は約100万円にとどまります。
資産を数千万円持つ層が数値を跳ね上げているだけで、実態としての「標準的な30歳女性」の手元にある蓄えは100万円前後がひとつの目安です。「周りはみんな数百万円持っている」という思い込みは単なる幻想に過ぎず、過度な劣等感を抱く必要はありません。
【独身vs既婚】30代女性のライフスタイル別貯金額と生活費の内訳

30代女性の資産状況は、独身か既婚か、あるいは一人暮らしか実家暮らしかという環境によって劇的な二極化が進みます。
まず、30代の独身女性の貯金額を圧迫する最大の要因は、住居費をはじめとする固定費の全額自己負担です。一人暮らしの30代女性の生活費は、都市部であれば家賃に月額7万〜8万円、食費に3万〜4万円、水道光熱費や通信費に約2万円、交際費や美容・衣服費に2万〜3万円が消え、毎月の支出は容易に16万〜18万円へ達します。手元に残る金額が限られるため、独身の一人暮らし世帯では貯蓄スピードがどうしても鈍化します。
一方で、30代夫婦の貯金額の平均を見ると、世帯全体で約600万〜700万円、中央値でも300万円台後半まで跳ね上がります。夫婦共働き(パワーカップルやダブルインカム)であれば、家賃や光熱費などの固定費をシェアしながら効率的に資産を積み上げられるからです。
独身女性が「既婚の友人はマイホームの頭金を貯めているのに」と比較して焦るのは、生活コストの構造が根本から異なるためフェアな比較ではありません。自身のライフスタイルに応じた無理のないペース配分を把握することが先決です。
実は3人に1人?30歳で「貯金ゼロ」の割合と手取り平均から見る構造的背景

メディアで語られにくいシビアなファクトとして挙げられるのが、30歳で貯金ゼロの割合の高さです。同世論調査によると、30代単身世帯において「金融資産を保有していない(金融資産非保有)」と回答した割合は、全体の約30%〜35%に達します。3人に1人は預貯金が実質ゼロ、あるいは日々の生活費で口座残高が相殺されている状況です。
貯められない背景には、個人の浪費癖だけでは片付けられない給与水準の問題が横たわっています。国税庁の民間給与実態統計調査などを基に算出すると、30歳女性の手取り平均は約20万〜22万円(額面月収25万〜27万円程度)です。ボーナスを含めても年間の手取り額は280万〜330万円前後がボリュームゾーンとなります。
物価高や社会保険料の断続的な引き上げ、さらには20代から続く奨学金の返済負担が重なり、毎月黒字を出すだけでも精一杯という女性は決して少数派ではありません。「30歳なのに貯金がない」という状態は、今の日本の雇用環境や物価水準を考慮すれば、誰にでも起こり得る構造的な結果です。恥じるのではなく、「現状の収支の歪みをどうリセットするか」に目を向ける必要があります。
30歳で目指したい「理想の貯蓄額」とライフイベントに備える防衛資金の目安
では、30歳を迎えた女性が現実的なターゲットとして掲げるべき30歳の理想の貯蓄額はいくらなのでしょうか。マネープランの定石から逆算すると、まずは生活防衛資金として生活費の6カ月分(約100万〜150万円)の確保が最優先課題です。
30代は以下のように、急な支出を伴うライフイベントが集中しやすい年代です。
- 転職や休職:活動期間中の家賃や生活費として約50万〜80万円
- 結婚費用の自己負担:挙式や新生活の立ち上げで約100万〜150万円
- 健康・医療の備え:女性特有の疾患による入院や検査費用として約20万〜30万円
これらを合算して何千万円もの貯金を急に目指すのは現実的ではありません。第一目標は「病気や失職があっても半年間は自力で暮らせる100万円」、第二目標として「手取り年収の約半分に相当する150万円〜200万円」を30代前半のうちに築く設計が、挫折を防ぐ王道のロードマップです。
貯金ゼロ・初心者から着実に増やす!固定費削減と新NISA・iDeCo活用ステップ
手元にまとまった資金がない状態から資産形成を成功させるには、明確な手順があります。根性論の節約に頼らず、仕組み化によって自動的にお金が残るシステムを整えます。
ステップ1:家計簿アプリと固定費削減で支出の「蛇口」を締める
最初に着手すべきは、カフェ代や交際費の我慢ではなく、毎月決まって引き落とされる支出の削減です。まずは家計簿アプリ(マネーフォワードMEやZaimなど)を銀行口座やクレジットカードと連携させ、使途不明金を徹底的に可視化します。
大手キャリアから格安SIM・オンライン専用プランへの乗り換えで月5,000円、利用頻度の低いサブスクリプションの解約で月2,000円、不要な民間医療保険の特約見直しで月5,000円を削れば、生活の満足度を落とさずに毎月1万円以上の余剰資金を即座に捻出できます。
ステップ2:給与口座からの「先取り貯蓄」を徹底する
「余ったら貯金する」というやり方でお金が貯まることはありません。給与が振り込まれた当日に、生活用口座とは別のネット銀行(住信SBIネット銀行や楽天銀行など)へ2万〜3万円を自動振替させる先取り貯蓄の導線を敷きます。手元に残ったお金だけで1カ月をやりくりするルールを強制的に作るのが鉄則です。
ステップ3:新NISAを活用した初心者の資産運用
生活防衛資金の目処が立ったら、預金口座に眠らせておくだけでなく制度の恩恵をフル活用します。制度が完全に定着した新NISAは、資産運用初心者の女性にとって必須の選択肢です。運用益が無期限で非課税になる「つみたて投資枠」を利用し、全世界株式(オール・カントリー)や全米株式(S&P500)に連動する低コストのインデックスファンドへ月1万円〜3万円から積立を始めます。時間を味方につけられる30代だからこそ、複利の恩恵を最大限に享受できます。
ステップ4:iDeCoによる節税効果の最大化
将来の年金不安に備えたい場合、20代・30代におけるiDeCo(個人型確定拠出年金)のメリットも見逃せません。掛金の全額が所得控除の対象となるため、毎月の所得税や住民税を直接軽減できます。原則60歳まで引き出せない制約はあるものの、「強制的に老後資金をロックして貯めたい」と考える堅実派の30歳女性にとっては強力な盾となります。
【30歳女性の貯金】に関するよくある質問(FAQ)
Q1:30歳で貯金が100万円しかありません。同世代と比べて手遅れでしょうか?
A1:手遅れどころか、統計上の中央値に位置しており、決して悲観する水準ではありません。重要なのはこれまでの蓄えの多寡ではなく、30代からの「貯蓄体質への転換」です。生活防衛資金をベースにしつつ少額の積立投資をスタートさせれば、30代後半には資産500万円以上の形成も十分に視野に入ります。
Q2:手取り20万円の一人暮らしです。毎月いくら貯蓄に回せば合格ラインですか?
A2:まずは手取りの10%にあたる「毎月2万円」を確実な目標に設定してください。ボーナスが出る環境であれば、ボーナス支給額の半分を貯蓄口座へ直行させることで、年間50万円前後の貯蓄ペースが生まれます。最初から高いハードルを課して挫折するよりも、少額でも継続して「毎月貯蓄できている」という成功体験を積み重ねることが肝要です。
Q3:投資に回す余裕がない場合、新NISAはまだ始めないほうが良いですか?
A3:生活防衛資金(生活費3カ月〜半年分)が手元にまったくない場合は、投資よりも現金預金の確保が先決です。予期せぬ出費の際に投資信託を取り崩すことになっては元も子もありません。ただし、月1,000円〜3,000円といった少額であれば、家計の負担にならずに投資の値動きや仕組みに慣れることができるため、勉強を兼ねて極少額から口座開設しておく手法は有効です。
まとめ:30代からの巻き返しは十分可能!今日から始める資産形成
30歳という年齢は、これまでの20代を振り返って焦りを感じやすいタイミングであると同時に、本格的なマネープランを再構築するための最適なリスタート地点でもあります。
メディアが喧伝する華やかな平均値に惑わされ、他人と自分を比較して立ち止まる必要はありません。統計上の実態を見れば、多くの同世代女性が手取り収入のなかでやりくりに悩み、3人に1人が貯金ゼロの壁と向き合っています。
現状の預金額がいくらであれ、支出の把握、先取り貯蓄の仕組み化、そして新NISAやiDeCoといった公的優遇制度の活用という「正しい手順」を踏めば、資産形成の巻き返しは今日からでも十分に間に合います。まずはスマートフォンの家計簿アプリをインストールし、固定費を1つ見直すという小さな一歩から、30代の確かな土台を築いていきましょう。 (出典: 30 歳 貯金 女性(Yahoo!ニュース))
