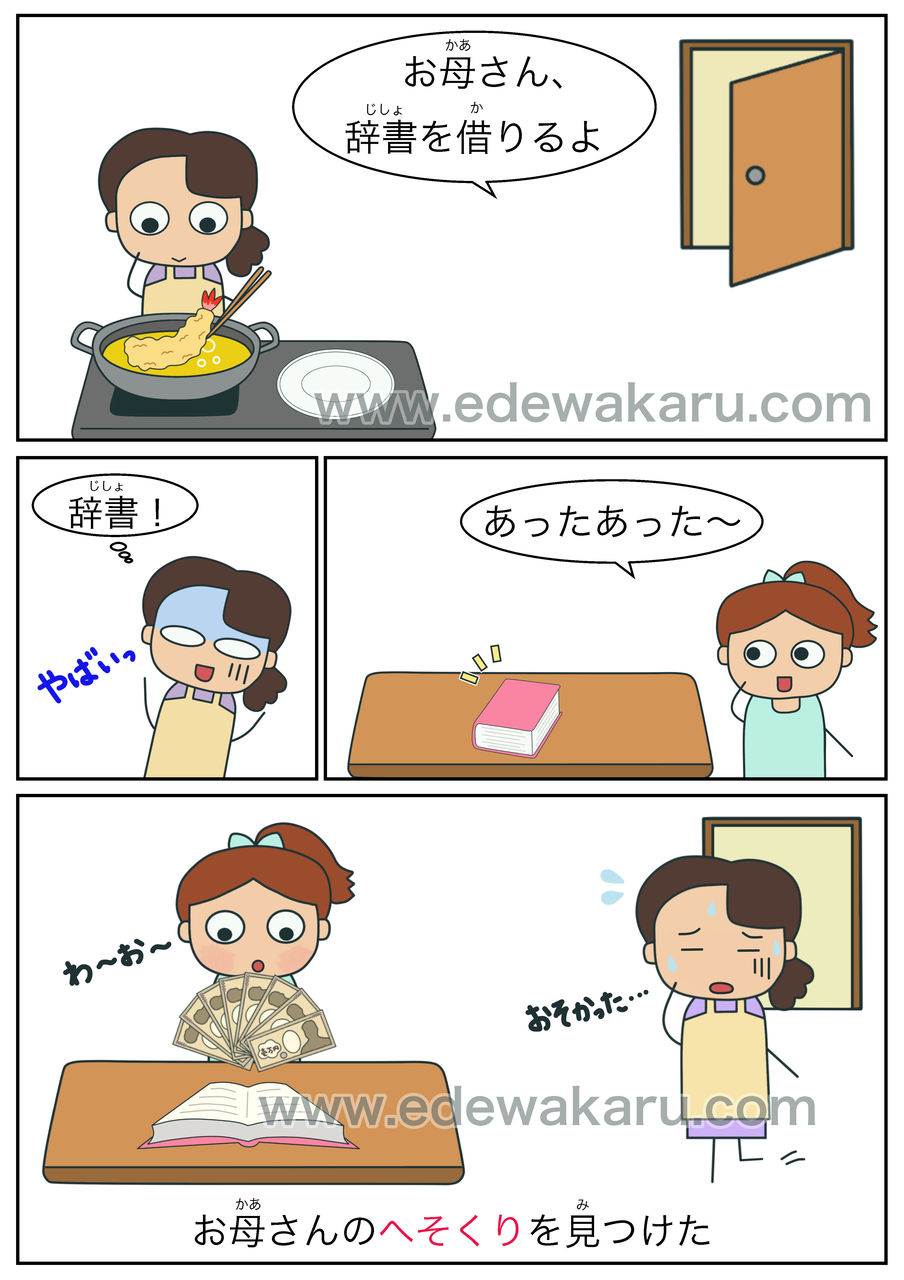
パートナーに内緒で少しずつ手元に残すお金である「へそくり」。日々の買い物での節約努力の結晶や、自分だけの自由な軍資金、あるいは将来への防衛資金として大切に保管している人は少なくありません。しかし、その言葉が持つ本来の歴史的ルーツや、世間の生々しいリアルな貯蓄額の実態について、正確に把握している人は多くありません。
長引くインフレや生活様式の変化に直面する2026年現在、家計防衛や個人の経済的自立を図る手段として、へそくりの重要性はかつてないほど高まっています。しかし、単なる「個人的な秘密の小遣い」と軽く捉えていると、思わぬ落とし穴に直面します。法律や税務の観点から見ると、隠し持っている資金が思わぬ追徴課税の対象になったり、離婚や遺産相続の現場で激しい法的紛争の引き金になったりする構造的リスクを孕んでいるからです。
📌 【この記事の重要ポイントまとめ】
- 要点1:へそくりの語源は人体のお腹(臍)ではなく、江戸時代の麻糸紡ぎ「綜麻繰り(へそくり)」という女性の内職労働に由来する。
- 要点2:2026年最新の平均額は妻側で約150万〜200万円、夫側で数十万円規模と開きがあり、タンス預金からネット証券への分散など管理手法が多様化している。
- 要点3:生活費の余剰金を原資とする蓄えは法的に「夫婦の共有財産」とみなされ、税務署の調査や離婚時の財産分与で深刻なトラブルを招く恐れがある。
【語源の真相】へそくりとはどんな意味?漢字の表記とお腹の「臍」との関係

日常生活で何気なく使われている「へそくり」という言葉ですが、漢字では一般的に「臍繰り」と表記されます。この文字面から、「お腹のへその緒の近く、あるいは着物の帯の間にお金を隠し持っていたことが始まりではないか」と連想する人が後を絶ちません。しかし、語源由来辞典や日本語の服飾史資料などを紐解くと、人体の臍とお金の蓄えには直接の関係がないことが明らかになっています。
へそくりの真の語源は、紡いだ麻糸を巻き付けた糸玉を指す「綜麻(へそ)」に由来します。古事記などの古典文学にも記述が見られるこの「綜麻」から糸を繰り出す作業を、江戸時代には「綜麻繰り(へそくり)」と呼びました。当時の庶民家庭において、妻たちが家事の合間に夜遅くまで麻糸を紡ぐ内職に従事し、その労働の対価として得たわずかな工賃を家族に内緒で少しずつ貯めた蓄えが「綜麻繰り金(へそくりがね)」と呼ばれ、それが省略されて現代の言葉として定着した歴史的背景が存在します。
民俗学の伝承や文献記録によると、麻糸を紡ぐ内職を行っていた女房たちは、毎晩わずか3本ずつの麻糸を別に確保しておき、親が他界した際にその糸で「経帷子(きょうかたびら)」を織って供養する風習があったと伝えられています。家族を支える労働の枠組みの中で、万一の事態に備えて自らの意思で取り置いておく慎ましやかな行為が、やがて金銭を貯め置く文化へと昇華していきました。人体のへそを指す「臍」の漢字が当てられたのは、糸玉の形状がお腹のへそに似ていたことや、自分にとって最も身近で大切な急所を意味する当て字として後世に定着した俗説に過ぎません。
【2026年最新相場】主婦と旦那のリアルな平均額|世間の格差と男女比較

かつては「タンスの奥に数万円」という慎重なイメージが強かったへそくりですが、金融広報中央委員会や大手民間金融機関が実施した最新の家計調査データを精査すると、驚くべき実態が浮き彫りになります。2026年現在における世帯内のへそくり保有率は全体で約4割から5割に達しており、その保有額には男女間で決定的な格差が生じています。
| 属性区分 | 平均保有額(2026年推計) | 中央値(実態値) | 主な蓄財目的と編集部の分析 |
|---|---|---|---|
| 専業主婦・主婦層 | 約182万円 | 約70万円 | 老後不安・自分へのご褒美・子どもの独立資金。一部の数百万円超の保有者が平均を押し上げている。 |
| 会社員(夫側) | 約74万円 | 約30万円 | 趣味・車関連・交際費。小遣い制の中で余剰資金を作りにくく、主婦層と比較して額は控えめ。 |
| 共働き世帯(妻側) | 約235万円 | 約120万円 | 自身の給与から自動積立を行うケースが多く、独身時代の資産をそのままプールしている事例が目立つ。 |
平均値と中央値に乖離があるのは、1,000万円以上の大金を秘匿している層が統計を引き上げているためです。実質的なボリュームゾーンを示す中央値で見ても、主婦層が70万円前後、夫側が30万円前後とダブルスコアの開きが存在します。家計の財布を握る側が食費や日用品費のやりくりを通じて資金を捻出しやすい構造が、この数値差に直結しています。
【実態検証】みんなの隠し場所おすすめランキングとバレる決定的な瞬間

どれほど多額のお金を貯め込んでも、パートナーに露見してしまえば家庭内の信頼関係に亀裂が入ります。SNSの投稿やコミュニティサイト(知恵袋・掲示板等)に寄せられた生々しい体験談を徹底分析すると、古典的な保管場所と現代的なデジタル隠し場所の攻防戦が繰り広げられていることが分かります。
読者の間で定番とされている隠し場所の傾向は以下の通りです。
- クローゼット・衣類のポケット:季節外れのコートの内ポケットや、冠婚葬祭用のバッグの底。見つかりにくい反面、家族による断捨離やクリーニング出しで発覚する事故が多発。
- 本棚のダミーブックや専門書の間:配偶者が絶対に読まない難解な学術書や古いアルバムの隙間。引越しや模様替えのタイミングで床に落ちて露見するパターンが目立つ。
- キッチンの奥・密閉容器:シンク下の奥や普段使わない調理器具の中。配偶者が料理を始めた際や、水漏れ修理の際に業者の前で発見される気まずいトラブルが後を絶たない。
- ネット銀行口座・スマホ証券:紙の通帳を発行せず、郵送物を完全に停止したデジタル空間。物理的には見つからないものの、最大の盲点となっている。
大手調査機関の聞き取りやネット上の告白で最も多い「バレる理由」の第1位は、スマートフォンの画面通知と生前・死後の不用品整理です。「スマホをテーブルに置いたまま席を外した際、投資アプリの資産推移通知がポップアップした」「配偶者が突然の事故や病気で倒れた際、ロック解除された端末から未申告の口座が見つかった」といったデジタル起因のトラブルが急増しています。現金を物理的に隠す行為も、大掃除や急なリフォーム時に配偶者によって発見され、言い逃れができなくなる決定的な引き金となっています。
一般に知られていない盲点と法的リスク|税務署の追徴課税と離婚の財産分与
「自分のお金なのだから、どこにどう隠そうと勝手だ」と考えるのは極めて危険です。日本の民法および税法において、へそくりは単なる個人の自由裁量では片付けられない厳しい法的枠組みの下に置かれています。特に見過ごされがちなのが、贈与税・相続税・財産分与という3つの法的主張です。
第1に、「生活費のやりくりで浮いたお金」は誰の財産かという点です。民法762条において、婚姻中に夫婦が協力して得た財産は名義を問わず「実質的共有財産」と判断されます。夫の給与から生活費として渡された現金を妻が節約して貯めた場合、そのお金は妻個人の特有財産ではなく、依然として夫婦の共有財産と解釈されます。これを妻個人の口座へ移動させたり、独断で多額の金融商品へ投資したりした場合、年間110万円の基礎控除枠を超えると、税法上の「贈与」とみなされ贈与税の課税対象になるリスクを排除できません。
第2に、極めて深刻なのがタンス預金に対する税務署の相続税調査です。国税庁が誇る国税総合管理システム(KSK)は、過去数十年にわたる世帯全体の収入、不動産取引、有価証券の売買記録を網羅的に把握しています。一家の大黒柱が他界して相続が発生した際、税務調査官は「生涯年収に対して口座残高が不自然に少ない」「毎月の生活費引き出し額が異常に大きい」といった歪みを即座に検知します。
故人の配偶者が「これは私が長年コツコツ貯めたへそくりだから、相続財産ではない」と主張しても、原資が故人の給料である限り、税務署は冷徹に「名義預金(被相続人の財産)」と認定します。申告から除外していた場合、過少申告加算税や悪質な隠蔽工作とみなされた場合の重加算税(最高40%)、さらには延滞税が容赦なく課されることになります。
第3に、離婚時の財産分与における隠蔽工作の破綻です。家庭裁判所の実務において、へそくりの存在を隠して離婚調停を進める行為は厳しく咎められます。相手側の弁護士による弁護士会照会(23条照会)によって過去数年分の銀行取引履歴が開示されれば、不自然な現金引き出しの足跡は容易に特定されます。財産を意図的に隠していた事実が露呈すると、裁判官の心証を著しく害し、慰謝料の算定や分与割合で極めて不利な立場に追い込まれるのが法廷の冷酷な現実です。
【賢い貯め方のコツ】パートナーに不信感を与えずに自分のお金を作る技術
法的なリスクや家庭内の不信感を避けつつ、自分自身の経済的自立や安心感を獲得するためには、旧態依然とした「生活費をこっそり掠め取る」というアプローチから脱却しなければなりません。2026年を賢く生き抜くための蓄財術は、「原資の透明性」と「明確な自立性」に集約されます。
最初に取り組むべきは、自身の明確な固有収入の創出です。ポイ活のポイント還元分、不用品売買サービスでの売却益、あるいはクラウドソーシングやスキルシェアによる副業収入など、パートナーの給与とは一切切り離された自分自身の労働対価を原資に据えることです。自身の固有の稼ぎであれば、法的な「特有財産」としての主張が成り立ちやすく、後ろめたさを感じる必要もありません。
また、夫婦関係の心理的安定を保つためには、「オープンな不可侵領域」を設計する家計ルールの導入が有効です。生活費や将来の貯蓄といった共通予算を完全に分担した上で、「毎月〇万円は互いに使途を詮索しない完全な個人裁量枠とする」と合意を形成することです。完全な秘密を作るのではなく、互いの自由を公認する仕組みを構築することこそが、長期的な関係の破綻を防ぐ防波堤となります。
【プロの結論】家族社会学と心理的バウンダリーから導く判断基準
家族社会学の知見において、夫婦間の過度な隠し事は「心理的バウンダリー(境界線)」の機能不全から生じる防衛本能と分析されます。「お金のすべてを相手に管理され、自分自身の存在価値が脅かされている」という無意識の抑圧が、へそくりという形での秘密の囲い込みを加速させます。しかし、過度な秘密主義は夫婦の共依存関係を歪め、発覚時に回復不可能な不信感を残す諸刃の剣です。
自身がへそくりを形成すべきか否かは、以下の判断基準に照らし合わせて冷静に見極めてください。
- へそくりを安全に活用できる人の条件:
- 自らの副業収入や独身時代の貯蓄など、明確な個人原資を持っている。
- パートナーからのモラハラや経済的DVから緊急避難するための「自立資金」として準備している。
- 万一の税務調査や相続の際、原資の出所を公的書類で客観的に証明できる。
- へそくりを直ちに中止・見直すべき人の条件:
- 家計費(相手の給与)から現金を抜き出し、タンスやクローゼットに現金のまま放置している。
- 相手への不満や当てつけを理由に蓄えを増やし、発覚時の法的リスクを全く想定していない。
- 総額が数百万円規模に達しており、相続税や贈与税の申告漏れリスクを理解していない。
【へそくり と は】に関するよくある質問(FAQ)
Q1:へそくりとポケットマネー(お小遣い)の法的な違いは何ですか?
A1:ポケットマネーは、使途を問われないものとして双方が合意の上で配分された金銭を指します。一方、へそくりは「相手に知らせずに秘密裏に保管している蓄え」全般を指します。合意されたお小遣いの余りを貯める行為は問題になりにくいですが、生活費として渡された金銭を合意なくプールした場合は、実質的に夫婦の共有財産を無断で隠蔽している状態と評価されます。
Q2:専業主婦が日々の節約で貯めた200万円は税務署にバレますか?
A2:平穏な日常生活の中で直ちに税務署が自宅へ乗り込んでくる可能性は低いです。しかし、その資金で本人名義の車や不動産を一括購入した際や、配偶者が亡くなって相続が発生した際には、税務署のシステムによって資金の流れが徹底調査されます。原資が夫の給料である以上、「名義預金」として追徴課税の対象になる可能性が極めて高くなります。
Q3:スマホのネット銀行や新NISA口座であれば、配偶者にバレる心配はありませんか?
A3:紙の通帳がないため物理的な発見リスクは低減しますが、完全ではありません。スマートフォンのプッシュ通知、税務署からの確定申告関連の郵便物、あるいは本人の万一の病気や事故による端末の確認から露見するケースが多発しています。また、離婚調停や裁判になった場合は、弁護士会照会などを通じて口座の存在自体が完全に開示されます。
Q4:離婚することになった場合、隠していたへそくりは相手に分け与える必要がありますか?
A4:原則として分ける必要があります。婚姻期間中に形成された資産は、名義が誰であっても、どこに隠されていても民法上の「共有財産」とみなされ、原則2分の1ずつ分割する財産分与の対象となります。独身時代から持っていた貯蓄や、自身の親から相続した遺産であることが証明できない限り、隠し通すことは法的に不可能です。
まとめ:秘密の蓄えから「自立の資産」へシフトする賢い向き合い方
へそくりという言葉は、かつて日本の女性たちが家族の将来を思い、自らの夜なべ仕事によって紡ぎ出した「綜麻繰り」という誇りある生活の知恵から生まれました。自分や大切な人のための備えという本質は、数百年が経過した現代においても何ら変わるものではありません。
しかし、透明性が求められる現代の金融・法制環境において、ただ闇雲に現金を隠し持つ手法は、追徴課税や家庭崩壊という過大なリスクを背負い込む結果に繋がりかねません。生活費をかすめ取る後ろめたい秘密の蓄えではなく、自身のスキルや労働によって堂々と築き上げた透明な個人資産へとシフトさせること。これこそが、不透明な時代において精神的な平穏と真の経済的自立を両立させる唯一無二の道筋です。 (出典: へそくり と は(Yahoo!ニュース))
