マイナンバーカードと銀行口座の紐付けに対し、「預金残高が国に筒抜けになるのではないか」「税金などを勝手に引き落とされるリスクがあるのでは」といった強い警戒感を抱く声は後を絶ちません。ポイント還元キャンペーンなどをきっかけに一度は登録したものの、セキュリティトラブルの報道や将来的な資産把握への懸念から、登録したことを後悔している方も少なくないのが現状です。
デジタル庁によるシステム改修や法整備が進む一方で、ネット上には「預金封鎖の前触れ」「デメリットしかない」といった極端な言説も飛び交っています。本記事では、口座紐付けにまつわる噂の真相、制度上のリスクと注意点、そして不要と感じた場合の具体的な解除手順まで、確かな取材データに基づいて客観的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公金受取口座の登録だけで国や税務署に日常的な預金残高や取引履歴が常時監視されるわけではない。
- 要点2:「勝手に引き落とされる」「預金封鎖される」という噂は制度上の誤認だが、滞納時の差押え調査が迅速化する側面は存在する。
- 要点3:口座の紐付けは義務ではなく任意であり、不安を感じた場合はマイナポータルからいつでも登録解除が可能。
【真相究明】口座紐付けで預金残高はバレるのか?国による財産把握のカラクリ

多くの人が最も恐怖を感じているのが、「口座を紐付けると預金残高が国に丸見えになる」という懸念です。結論から整理すると、給付金や還付金を受け取るための「公金受取口座」を登録しただけで、国税庁や自治体の職員が日常的にあなたの口座残高や入出金明細を閲覧できるわけではありません。公金受取口座の登録情報は、あくまで金融機関名・支店名・口座番号・名義人に限られており、口座内の金額データとは切り離されて管理されています。
ただし、「将来にわたって一切バレない」と言い切るのも正確ではありません。注意すべきは、公金受取口座とは別に進行している「預貯金口座付番制度」の存在です。法改正によって金融機関側でのマイナンバー管理が進んだ結果、税務調査や生活保護の資産調査、あるいは相続税の申告漏れ調査において、行政機関が特定の個人が持つ口座を名寄せ(照会)するスピードは劇的に向上しました。
つまり、普段から監視カメラのように残高を見張られているわけではないものの、脱税疑惑や不正受給の疑いが生じた際、国が個人の財産把握を行うハードルは大幅に下がっています。「隠し口座を作って資産を隠蔽したい」と考えている層にとっては、実質的に残高が暴かれるリスクが格段に高まったと言えます。
「勝手に引き落とし」や「預金封鎖」の噂は本当か?ネット上の恐怖と現実

SNSを中心に拡散された「国に預金を勝手に引き落とされる」「将来的な預金封鎖に備えた布石だ」という言説についても、冷静に事実関係を検証する必要があります。
まず、勝手な引き落としについてですが、公金受取口座は法令上、国や地方自治体からの「給付・還付のための振込専用口座」として位置づけられています。税金や社会保険料の自動引き落とし(口座振替)を行うには、納税者本人が金融機関に対して個別の引き落とし手続きを委託する契約を結ぶ必要があり、行政側がマイナンバーの紐付け情報だけを根拠に資金を徴収することは法的に不可能です。
例外となるのは、税金や公的年金の長期滞納に対する「滞納処分(差押え)」です。督促を無視し続けた悪質な滞納者に対しては、裁判所の令状なしで口座が差し押さえられますが、これはマイナンバー制度以前から存在する法的手続きであり、口座を紐付けていなくても最終的に行われる措置です。
また、戦後直後の新円切り替えを引き合いに出した「預金封鎖の噂」に関しても、現代の金融システムや資本主義経済の枠組みから見て現実的な政策とは言えません。こうした過激な陰謀論に惑わされる必要はありませんが、国民の心理的な抵抗感を無視してデジタル化を急いだ政府の広報不足が、根拠のない不安を増幅させた側面は否定できません。
デメリットしかない?マイナンバーカード口座紐付けのメリット・デメリット徹底比較

「口座紐付けはデメリットしかない」という極端な意見も散見されますが、実際には明確な利便性と潜在的な注意点の双方が存在します。自身のライフスタイルに合わせて判断するために、両者の実態をフラットに比較してみましょう。
【口座紐付けの主なメリット】
最大の利点は、緊急支援給付金や所得税の還付金が発生した際、申請書への通帳コピーの添付や口座情報の記入が一切不要になる点です。確定申告(e-Tax)を行うフリーランスや医療費控除を受ける給与所得者であれば、還付金の入金処理が数日から1週間程度早まる恩恵を実感できます。また、自治体によっては給付金申請の完全オンライン化に伴い、窓口へ行く手間を大幅に削減できます。
【口座紐付けの危険性と注意点】
一方で、懸念されるデメリットとして挙げられるのが、公金受取口座への誤登録リスクやシステムトラブルへの不安です。過去には家族間での別人口座誤登録や同姓同名者への紐付けミスが表面化し、社会的な不信を招きました。また、利用頻度の低い口座を登録したまま放置しておくと、引っ越しや金融機関の統廃合に伴う情報更新を失念し、いざ給付金が支給される際にエラーとなるトラブルも発生しています。
万が一の資産情報流出を警戒する人にとっては、「利便性とプライバシーリスクの天秤」が釣り合わないと感じるケースが多いのも頷けます。
【最新ニュース】口座紐付けの義務化はいつから?法改正と今後のスケジュール
利用者の間で最も警戒されているのが、「口座の紐付けはいずれ義務化されるのか」という点です。現行の法制度において、マイナンバーカードへの公金受取口座の登録は完全な任意であり、登録を拒否しても罰則や不利益処分が科されることはありません。
ただし、行政のデジタル化を推進する政府方針により、実質的な登録を促す法改正が段階的に進められています。注目すべきは、年金受給者などを対象とした「公金受取口座の行政機関向け事前登録制度(プッシュ型登録)」です。これは、すでに国が把握している年金振込口座などを行政側から通知し、一定期間内に明示的な不同意の回答がない場合、自動的に公金受取口座として登録する仕組みです。
「何もしないと勝手に紐付けられてしまう」という反発を招いたこの制度ですが、通知を受け取った段階で拒否の意思を示せば登録されることはありません。完全な法定義務化については世論の反発が根強く、現時点で全国民を対象とした強制的な紐付けが法制化される見通しは立っていません。ただし、行政側のアプローチが「積極的な勧奨」へとシフトしている動向には今後も注視が必要です。
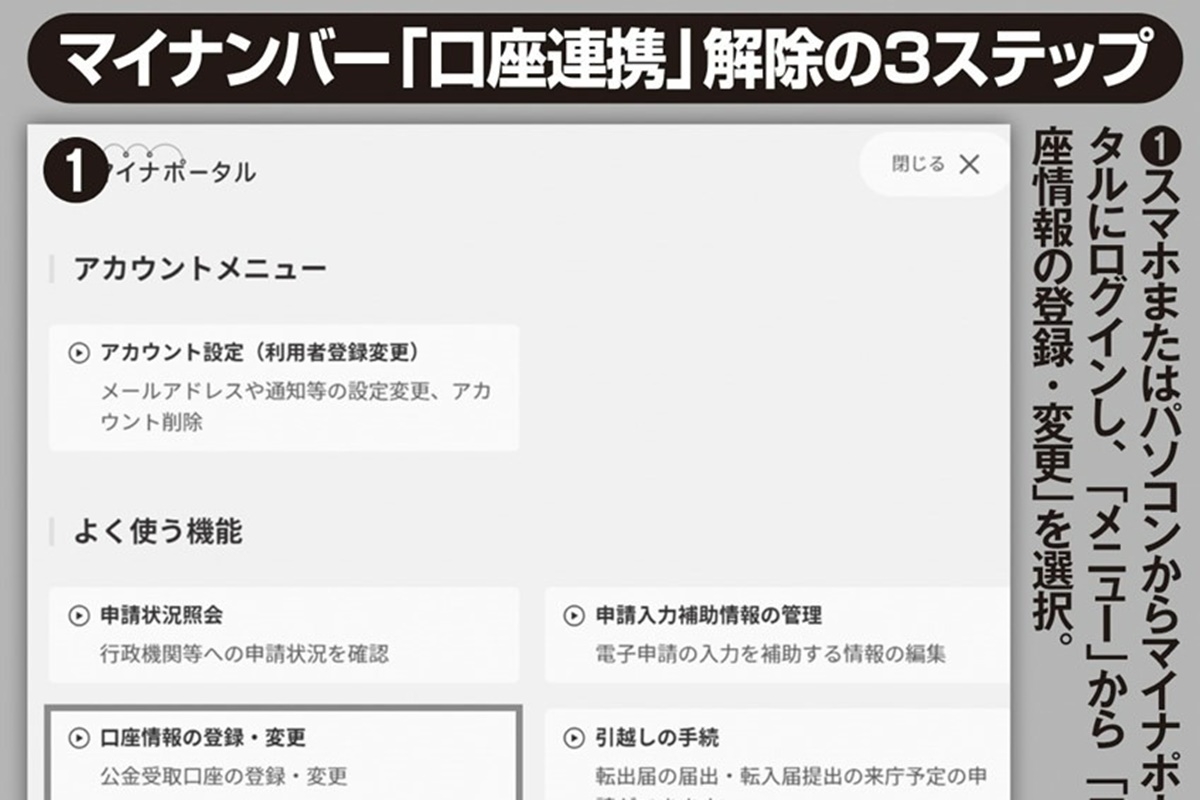
後悔したときはどうする?マイナポータルからの紐付け解除方法と注意点
「ポイント還元のために登録したが、やはり気味が悪い」「メインバンクを登録してしまったので外したい」という場合、公金受取口座の紐付け解除はオンラインでいつでも可能です。特別な証明書類の提出や窓口への出頭は必要ありません。
登録解除の具体的な手順は以下の通りです。
【公金受取口座の登録解除手順】
① スマートフォンまたはPCから「マイナポータル」にアクセスし、マイナンバーカードを読み取ってログインする。
② メニュー内の「注目の情報」またはアカウント設定から「公金受取口座の登録・変更」を選択する。
③ 現在登録されている金融機関情報が表示されたら、画面下部にある「口座情報の登録を抹消する」ボタンをタップする。
④ 確認画面で注意事項を読み、再度パスワード(利用者証明用電子証明書:数字4桁)を入力して抹消を完了する。
解除にあたっての注意点として、口座の登録を抹消してもマイナンバーカード自体が無効化されるわけではありません。また、将来的に給付金等を受け取る必要が生じた場合は、従来通り紙の申請書に通帳のコピー等を添付して申請すれば問題なく受け取れます。不安を抱えたまま放置するくらいであれば、一度抹消手続きを行い、精神的な平穏を取り戻すのも現実的な選択肢です。
【マイナンバーカード 口座紐付け 怖い】に関するよくある質問(FAQ)
Q1:マイナンバーカードを紛失したり盗まれたりした場合、口座からお金を引き出されますか?
A1:マイナンバーカードを拾得・盗難されただけで預金が引き出されることはありません。金融機関のキャッシュカードや暗証番号とは連携しておらず、マイナポータルへのログインには本人が設定した暗証番号の入力が必要なため、カード単体から直接口座内の資金へアクセスすることはできない設計になっています。
Q2:公金受取口座に登録する銀行は、メインバンク以外でも大丈夫ですか?
A2:まったく問題ありません。ネット銀行や普段ほとんど使っていない残高数百円の口座でも登録可能です。資産把握や誤登録に不安がある場合は、給与振込や生活費決済に使っていないサブ口座を公金受取専用として指定することをおすすめします。
Q3:口座の紐付けを解除すると、過去にもらったマイナポイントを返還する必要がありますか?
A3:受け取り済みのマイナポイントを返還する必要はありません。ポイント付与の要件は「所定の期間内に口座登録を完了したこと」であり、その後に利用者の意思で登録を解除してもペナルティや返還義務が発生する規定はありません。
まとめ:不安を正しく見極め、後悔のない選択を
マイナンバーカードの口座紐付けに対する恐怖心の多くは、「残高の常時監視」や「勝手な資金引き落とし」といった誤った情報の拡散と、行政の透明性に対する不信感から生じています。制度の仕組みを冷静に紐解けば、日常的な財産が国に筒抜けになるわけではなく、セキュリティ面でも過度なパニックに陥る必要はありません。
しかしながら、資産情報の把握が容易になることや、過去のシステムトラブルに対する心理的な抵抗感を無視する必要もありません。口座の紐付けは義務ではなく、いつでも解除できる権利が保障されています。「給付金の受け取りをスムーズにしたい」と考えるならサブ口座を登録する、「少しでも不安を残したくない」と考えるなら登録を見送る、あるいは解除するなど、自身が納得できる距離感でデジタル社会のインフラと付き合っていくことが重要です。 (出典: マイナンバーカード 口座紐付け 怖い(Yahoo!ニュース))
