少子化対策を名目とした大型の制度改変が続くなか、子育て世帯の家計を直撃する税制の枠組みが大きく揺らいでいます。特に注目を集めているのが、児童手当の高校生までの支給延長と引き換えに進められる「高校生の扶養控除縮小」と、いわゆる103万円の壁見直しに伴う「扶養親族の年収要件引き上げ」です。
「手当が増えても税金が増えたら意味がないのではないか」「大学生の子どものアルバイトはどう扱えばよいのか」など、現場の保護者からは困惑と怒りの声が上がっています。財務省や国税庁の公表資料、そして令和8年度税制改正の確定データを基に、各世帯の手取りがどう変動するのか、損益分岐点と実務上の重要ポイントを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:児童手当が18歳まで拡充された一方、高校生(16〜18歳)の扶養控除は所得税25万円・住民税12万円への縮小が決定し、高所得層を中心に実質増税のリスクが生じる。
- 要点2:税制改正に伴い扶養親族の給与収入要件が「103万円以下」から「136万円以下(合計所得金額62万円以下)」へ大幅緩和され、学生アルバイトの就労制限が実質的に緩和された。
- 要点3:共働き世帯では「どちらの扶養に入れるか」の判断が手取りを左右するため、年末調整の実務と社会保険(130万円の壁)の相違点を正しく見極める必要がある。
【2026年最新】子供の扶養控除は何が変わるのか?税制改正の真相

子育て世帯を取り巻く税制において、現在進行形で進む税制改正2026年最新の焦点は、児童手当の拡充とセットで断行される子供の扶養控除縮小です。これまで所得税法上、16歳以上19歳未満の扶養親族には一律38万円の所得税控除(住民税は33万円)が適用されてきました。しかし、こども未来戦略に基づく法改正により、児童手当の支給対象が高校生年代(18歳の年度末まで)へ延長されたことを受け、「給付と控除の二重支援を是正する」という建前のもとで税制上の手入れが行われました。
ネット上や永田町界隈で激しい議論を呼んだ子供扶養控除いつからという適用時期について、政府は実務現場の混乱を避けるため段階的なスケジュールを設定しています。先行して拡充された児童手当に対し、高校生世代の控除縮小は2026年(令和8年)分以後の所得税、および2027年度(令和9年度)分の個人住民税から本格適用されます。これにより、制度の狭間に立たされた保護者は、控除の激減による増税影響をダイレクトに受けることになります。
さらに今回の法改正を複雑にしているのが、いわゆる「年収の壁」見直しに伴う扶養要件の改定です。給与所得控除や基礎控除の引き上げに伴い、国税庁の指針では控除対象扶養親族の所得要件が「48万円以下」から「62万円以下」へと改定されました。これにより、給与収入のみであれば従来の「103万円以下」から「年収136万円以下」まで扶養控除の対象枠が拡大しています。給付の拡充、控除額の圧縮、そして対象年収枠の拡大という3つのベクトルが同時に交錯する極めて異例の事態を迎えています。
児童手当拡充の裏で手取りが減る?損益分岐点シミュレーション

「児童手当が延長されたのに、なぜか手取りが減った」という事態は本当に起こり得るのでしょうか。今回の見直しの本質は、一律月額1万円(年間12万円)の児童手当給付が追加される一方で、所得税住民税控除額が削られる点にあります。政府は「手当の支給額が控除縮小による税負担増を上回るため、実質的な手取りは増える」と説明してきましたが、この計算には大きな落とし穴が存在します。
税額控除ではなく「所得控除」が縮小される場合、課税所得が高い世帯ほど税率が高いため、控除縮小による増税ダメージが跳ね上がります。以下の手取り減額シミュレーションは、高校生(16歳)1人を扶養する給与所得者の年収別の実質収支を試算したものです。
課税所得に応じた所得税率が10%〜20%の中間層では、控除縮小に伴う増税額(所得税+住民税)は年間約4万〜6万円程度にとどまるため、年間12万円の児童手当を受け取ることで、世帯全体としては年約6万〜8万円のプラスとなります。ところが、親の年収が1,200万円を超えるような高所得層(所得税率33%〜40%)になると様相が一変します。所得税と住民税を合わせた増税額が年間10万〜12万円前後に達し、手当給付と完全に相殺されて家計支援の恩恵が事実上ゼロ、あるいは各種控除の減額と連動して実質的なマイナスに転落する逆転現象が生じます。
児童手当の所得制限が撤廃されたにもかかわらず、高所得世帯に対しては控除縮小を通じて巧妙に「実質的な所得制限」を再構築した形となり、大手企業の会社員層や共働きパワーカップルの間では「ステルス増税ではないか」との不満が渦巻いています。
新旧制度を徹底比較!所得税・住民税控除額と年収要件の変化

制度変更の全体像を正確に把握するため、従来の税制と2026年最新税制の各数値を比較表に整理しました。控除額の変動だけでなく、アルバイト収入の制限枠がどこまで広がったかを俯瞰することが不可欠です。
| 制度・区分 | 2026年最新税制(改正後) | 従来基準(改正前) | 編集部の見解・家計への実影響 |
|---|---|---|---|
| 高校生(16〜18歳)控除額 | 所得税25万円/住民税12万円 | 所得税38万円/住民税33万円 | 児童手当(年12万円)給付と引き換えに控除が大幅縮小。中所得層は黒字だが高所得層は相殺。 |
| 特定扶養親族(19〜22歳) | 所得税63万円/住民税45万円(維持) | 所得税63万円/住民税45万円 | 縮小見送りの維持決定。大学生世代の重い教育費負担を考慮し、手厚い控除が存続。 |
| 扶養対象となる給与年収 | 給与収入136万円以下(所得62万円) | 給与収入103万円以下(所得48万円) | 「103万円の壁」見直しにより枠が拡大。子供のアルバイト収入が103万円を超えても扶養維持可能に。 |
| 中学生以下(0〜15歳) | 控除対象外(扶養控除ゼロ) | 控除対象外(平成22年度廃止) | 年少扶養控除の復活は見送り。児童手当による直接給付方式を継続維持。 |
上表が示す通り、高校生扶養控除見直しによって生じた控除差額(所得税で13万円、住民税で21万円の控除減)は極めて大きな規模です。一方で、大学生世代を抱える家庭にとって生命線である特定扶養控除計算の枠組みは現行通り所得税63万円が維持された点は、家計防衛上の防波堤として機能しています。
【実態検証】「103万円の壁」見直しと特定扶養控除|学生バイトと親のリアルな声
今回の税制改正で実務現場に最も大きな安堵と新たな混乱をもたらしているのが、103万円の壁見直しに伴う判定基準のシフトです。都内の私立大学に通う長男を持つ40代会社員男性は、これまでの苦悩をこう吐露します。
「物価高で仕送りも限界があるなか、息子はカフェのアルバイトで学費と生活費を稼ごうとしていました。しかし103万円を超えると私の特定扶養控除(63万円)が吹き飛び、税金が一気に十数万円跳ね上がるため、秋口になると息子のシフトを無理やり削らせていたのです。親が子の勤労意欲を削ぐような理不尽な制度にずっと憤りを感じていました」
令和8年度税制改正により、扶養親族の所得要件が「合計所得金額62万円以下」へと引き上げられた結果、給与収入のみであれば年収136万円以下まで特定扶養控除が適用されることになりました。これにより、学生は月平均約11万3,000円まで親の増税を気にすることなく働くことが可能となっています。
しかし、ネット上のコミュニティや知恵袋等の相談窓口では、税理士やFPが警鐘を鳴らす別の「落とし穴」への相談が殺到しています。それは「税金上の扶養」と「社会保険上の扶養」のズレです。税制上の壁が136万円に引き上げられた一方、健康保険法等に基づく社会保険の扶養基準は依然として「年収130万円未満(通勤交通費を含む)」のまま据え置かれているケースが大多数を占めます。税金の扶養基準だけを見て135万円まで稼いでしまうと、親の社会保険から強制的に外され、学生本人が国民健康保険や国民年金保険料を自己負担せざるを得なくなるという新たなトラップが生じています。
一般に知られていない盲点とネットの誤解|年少扶養控除復活のデマを斬る
SNS上では税制改正の報道が出るたびに、「高校生の控除を削るなら年少扶養控除を復活させるべきだ」「2026年から0〜15歳の扶養控除が戻る」といった真偽不明の情報が拡散されます。しかし、現時点で年少扶養控除復活は完全に否定されており、法案にも盛り込まれていません。
財務省の担当部局は一貫して「中学生以下の子供に対しては児童手当がすでに手厚く支給されており、税制上の控除を二重に適用することは財政規律および所得再分配の観点から適当ではない」との立場を崩していません。かつて旧民主党政権下の平成22年度税制改正で廃止された年少扶養控除ですが、制度復活を期待して年末調整の書類に誤って中学生以下の子供を控除対象として記載してしまうトラブルが後を絶ちません。
また、もう一つの重大な盲点が「年末調整における住民税非課税世帯判定」です。16歳未満の子供には所得税・住民税の扶養控除額こそありませんが、地方税法上の「非課税限度額」を計算する上では、扶養親族の人数としてカウントされます。年末調整の書類で「控除対象にならないから」と16歳未満の子供の氏名を記載し忘れると、住民税の非課税判定から漏れ、自治体独自の給付金や就学支援金、保育料の算定で予期せぬ不利益を被る危険性があります。
【プロの結論】共働き・世帯年収別に見る対策と年末調整の必須チェックポイント
制度改変が立て続けに行われる過渡期において、子育て世帯が手取りを最大化するためには「親甲斐のない思考停止」を脱し、戦略的に年末調整を行う必要があります。家族社会学およびファイナンシャルプランニングの視点から、世帯状況に応じた明確な判断基準を提示します。
共働き世帯の所得制限と「子供をどちらの扶養に入れるか」の鉄則
共働き世帯所得制限や税率格差を考慮した場合、子供を夫と妻のどちらの扶養親族として申告すべきかは極めて重大な選択です。税法上の大原則は「原則として所得が高い側(税率が高い親)の扶養に入れる」ことです。
高校生の扶養控除が25万円に縮小されたとはいえ、所得税率20%の親が控除を使えば5万円の節税になりますが、所得税率5%のパートナーが控除を使っても1万2,500円しか税金が浮きません。住民税(一律10%)の控除額12万円と合わせても、税率の高い親に付けたほうが世帯全体の手取りは明確に多くなります。
ただし、勤務先から支給される「家族手当(扶養手当)」の支給基準に注意が必要です。会社規程で「税法上の扶養に入れていること」を受給条件にしている場合、数万円の税金差額よりも会社の家族手当支給額のほうが大きくなる逆転現象があり得ます。社内規程を精査した上での最終決定が求められます。
年末調整書き方子供:記載ミスの絶対回避マニュアル
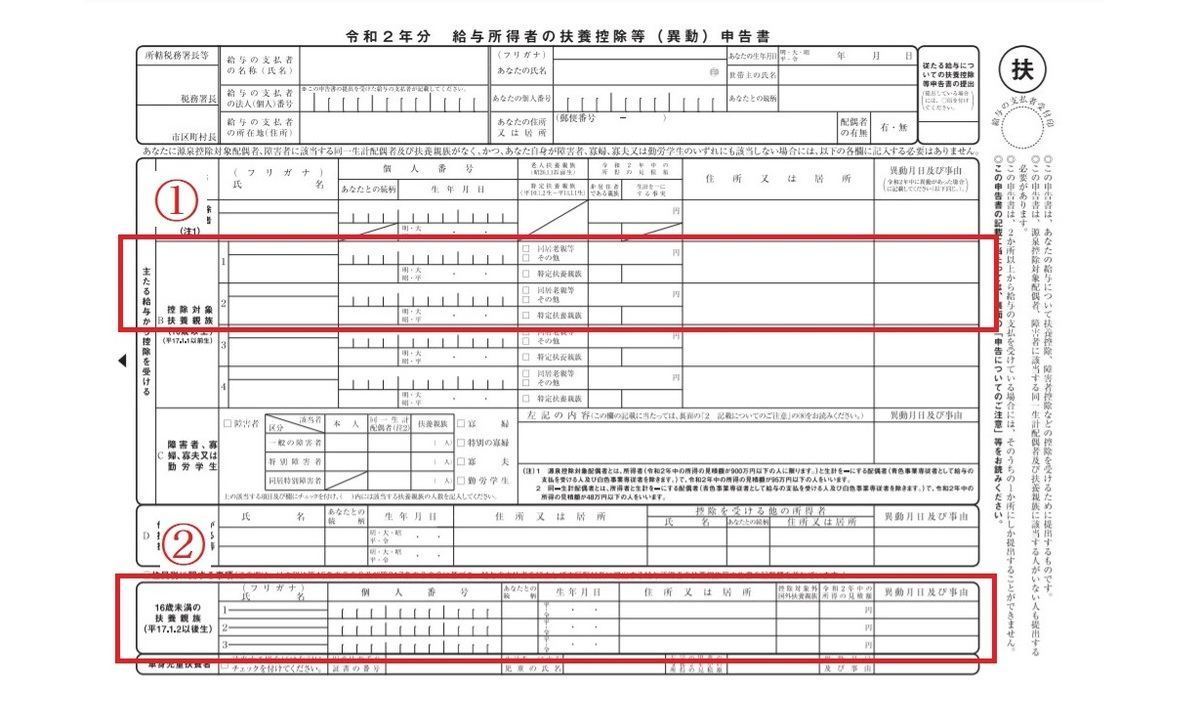
毎年11月〜12月に勤務先へ提出する「給与所得者の扶養控除等(異動)申告書」において、年末調整書き方子供の確認手順は劇的に変化しています。以下の基準で機械的に仕分けを行ってください。
- 0歳〜15歳(その年12月31日時点):「控除対象扶養親族」欄には書かず、申告書下部の「住民税に関する事項」の16歳未満の扶養親族欄に必ず氏名・マイナンバー・生年月日を記載する。
- 16歳〜18歳(高校生世代):「控除対象扶養親族(一般の控除対象扶養親族)」欄に記載。新控除額(25万円)は給与計算ソフトが自動計算するため、年収判定(見込額136万円以下)を満たしているかのみ確認する。
- 19歳〜22歳(特定扶養親族):申告書の「特定扶養親族」チェック欄に必ずチェックを入れる。子供のアルバイト収入が136万円(給与所得62万円)以内であることを確認する。
【子供 扶養 控除】に関するよくある質問(FAQ)
Q1:16歳未満の子供は扶養控除がないのに、なぜ年末調整の書類に書く必要があるのですか?
A1:所得税や住民税の「控除額」はゼロですが、住民税の非課税限度額を計算する扶養親族数に含まれるためです。記載を漏らすと、自治体が世帯所得を過大に判定し、高等教育無償化の判定、就学援助、保育料算定、各種行政給付金の受給資格を失う恐れがあります。
Q2:大学生の子供がバイトで120万円稼ぎました。親の特定扶養控除から外れてしまいますか?
A2:2026年最新の税制基準であれば外れません。扶養親族の所得要件が合計所得金額62万円以下(給与収入のみで136万円以下)に緩和されたため、年収120万円であれば親は引き続き所得税63万円・住民税45万円の特定扶養控除を受けられます。ただし、子供自身の勤労学生控除の適用有無や、社会保険の「130万円の壁」には注意が必要です。
Q3:児童手当の所得制限が撤廃されたのに、なぜ高校生の扶養控除を縮小するのですか?
A3:政府が掲げる「支援の重複排除」が理由とされています。高校生世代へ新たに月額1万円(年12万円)の児童手当を支給する財源確保と、税制上の優遇を縮小して給付へ一本化する政策的意図があります。しかし実質的には、所得税率が高い高所得世帯の手取りを抑え、中間層以下へ手厚く再分配するための構造的調整となっています。
まとめ:今後の動向と失敗しないための判断基準
2026年を迎えた日本の税制は、給付の拡大と控除の縮小が複雑に交差する歴史的な転換点にあります。「児童手当がもらえるから安心」と油断していると、高校生の扶養控除縮小による税負担増と、大学生のアルバイト就労に伴う社会保険の壁が同時に襲いかかり、世帯手取りを大きく削り取られることになります。
家計防衛のための判断基準は明快です。高校生のいる世帯は給付と税額の増減をあらかじめ試算して翌年の住民税決定通知書に備えること、アルバイトをする子供がいる世帯は「税金は136万円、社保は130万円」という二重基準を子供と共有してシフトを管理すること、そして共働き世帯は最も有利な側に子供の扶養を集中させることです。複雑化する制度を正しく理解し、過不足のない年末調整手続きを確実に遂行してください。 (出典: 子供 扶養 控除(Yahoo!ニュース))
